Real Estate
La trampa del Código Civil de 1889: Por qué tu banco no puede financiar la construcción industrializada
Por David Alarcón
•Lectura: 5 min
La banca tradicional no financia módulos fabricados en nave porque no están anclados al suelo. Descubre cómo la deuda institucional resuelve la parálisis del sector promotor.
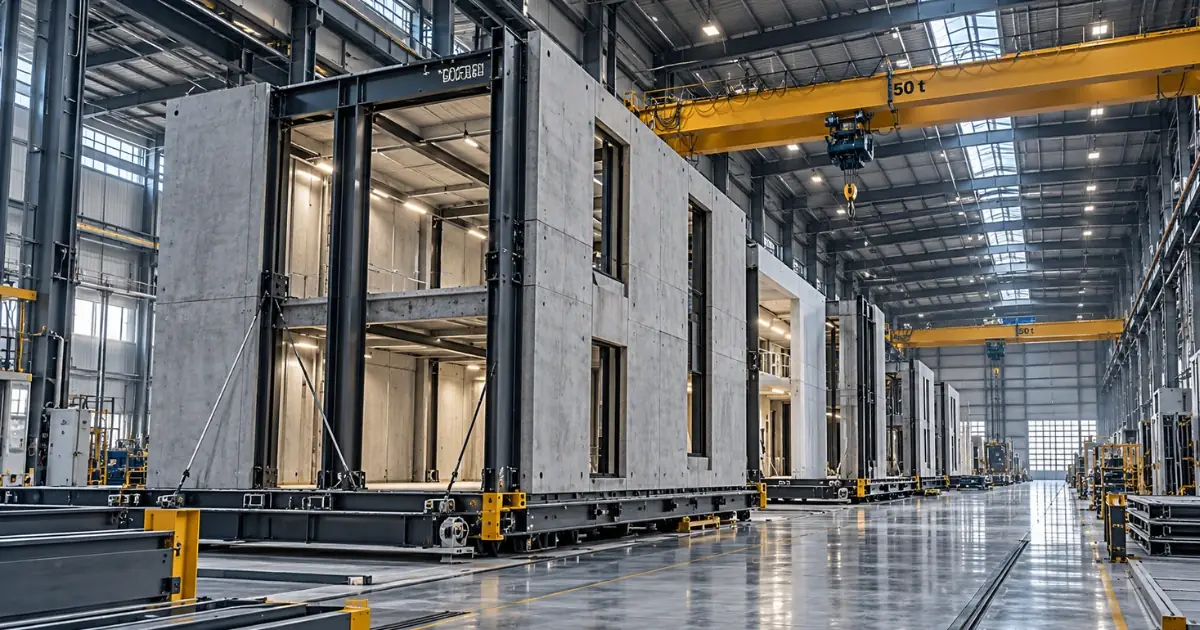
El sector promotor tiene un problema estructural: falta de suelo finalista y una sequía crítica de mano de obra cualificada. La solución técnica es evidente y ya se aplica en todo el mundo: la construcción industrializada.
Fabricar el 85% de un edificio en una nave industrial (con baños, cocinas y cerramientos integrados) para luego ensamblarlo en el terreno en un tiempo récord reduce costes, acorta plazos y garantiza la calidad. Pero cuando el promotor acude a su banco para financiar la obra, la respuesta es no.
Un marco legal del siglo XIX para problemas del siglo XXI
El rechazo bancario no ocurre porque el proyecto sea malo. Ocurre porque el Código Civil español se redactó en 1889. Para el legislador del siglo XIX, un "inmueble" es algo anclado al suelo. Y los bancos solo pueden otorgar préstamos promotor hipotecando bienes inmuebles.
Si la mitad de tu edificio está en una fábrica a 300 kilómetros de la parcela, la normativa bancaria (y las tasadoras tradicionales reguladas por el Banco de España) no permite anticipar capital sobre esas piezas. El banco simplemente no puede certificar ni hipotecar el avance de obra en fábrica.
No es que la banca no quiera financiar la innovación constructiva. Es que, con su marco regulatorio actual y los Acuerdos de Basilea, estructuralmente no puede hacerlo.
Quién asume el coste del anticipo
Si el banco no financia, el problema se traslada a la cadena de valor:
- Si el fabricante industrial tiene que anticipar el dinero de los materiales, su capacidad de crecimiento (escalabilidad) queda limitada por su propio circulante.
- Si el promotor tiene que adelantar pagos masivos con fondos propios (equity), su TIR se desploma y su modelo de negocio, puramente financiero, deja de tener sentido.
La solución institucional: Doble Project Monitoring
Aquí es donde la estructuración de Deuda Privada soluciona el colapso regulatorio. Los fondos institucionales no están atados a las restricciones de tasación hipotecaria tradicional y utilizan un modelo de control avanzado:
- Doble auditoría de proyecto: Se contrata a una tasadora técnica (Project Monitor) que trabaja simultáneamente en el suelo y en la fábrica.
- Trazabilidad tecnológica: Se etiquetan los módulos en fábrica (incluso usando tecnología blockchain) para certificar la existencia y el estado de cada pieza.
- Ingeniería contractual: Se firma un contrato a tres bandas (Fondo, Promotor, Fabricante). Al certificar un avance en fábrica, el fondo libera el pago, y las piezas pasan automáticamente a ser propiedad del promotor en concepto de "depósito".
Frente a la inmovilidad de la banca tradicional, el Direct Lending es la única vía actual para desatascar los grandes proyectos de construcción industrializada, asumiendo el riesgo en la fase inicial del ciclo.
Guía gratuita
Financiación Corporativa: No es sexy, pero funciona.
El manual táctico para crecer y blindar tu caja cuando tu banco tradicional dice "basta".
Descargar Guía PDF