CAPEX y activos alternativos
El techo de cristal de los negocios de moda: Cómo financiar Trasteros, Pádel y Colivings sin mendigar al banco
Cómo estructurar deuda institucional para escalar negocios intensivos en capital (trasteros, pádel, colivings) sin consumir CIRBE ni vaciar la caja de tu empresa.
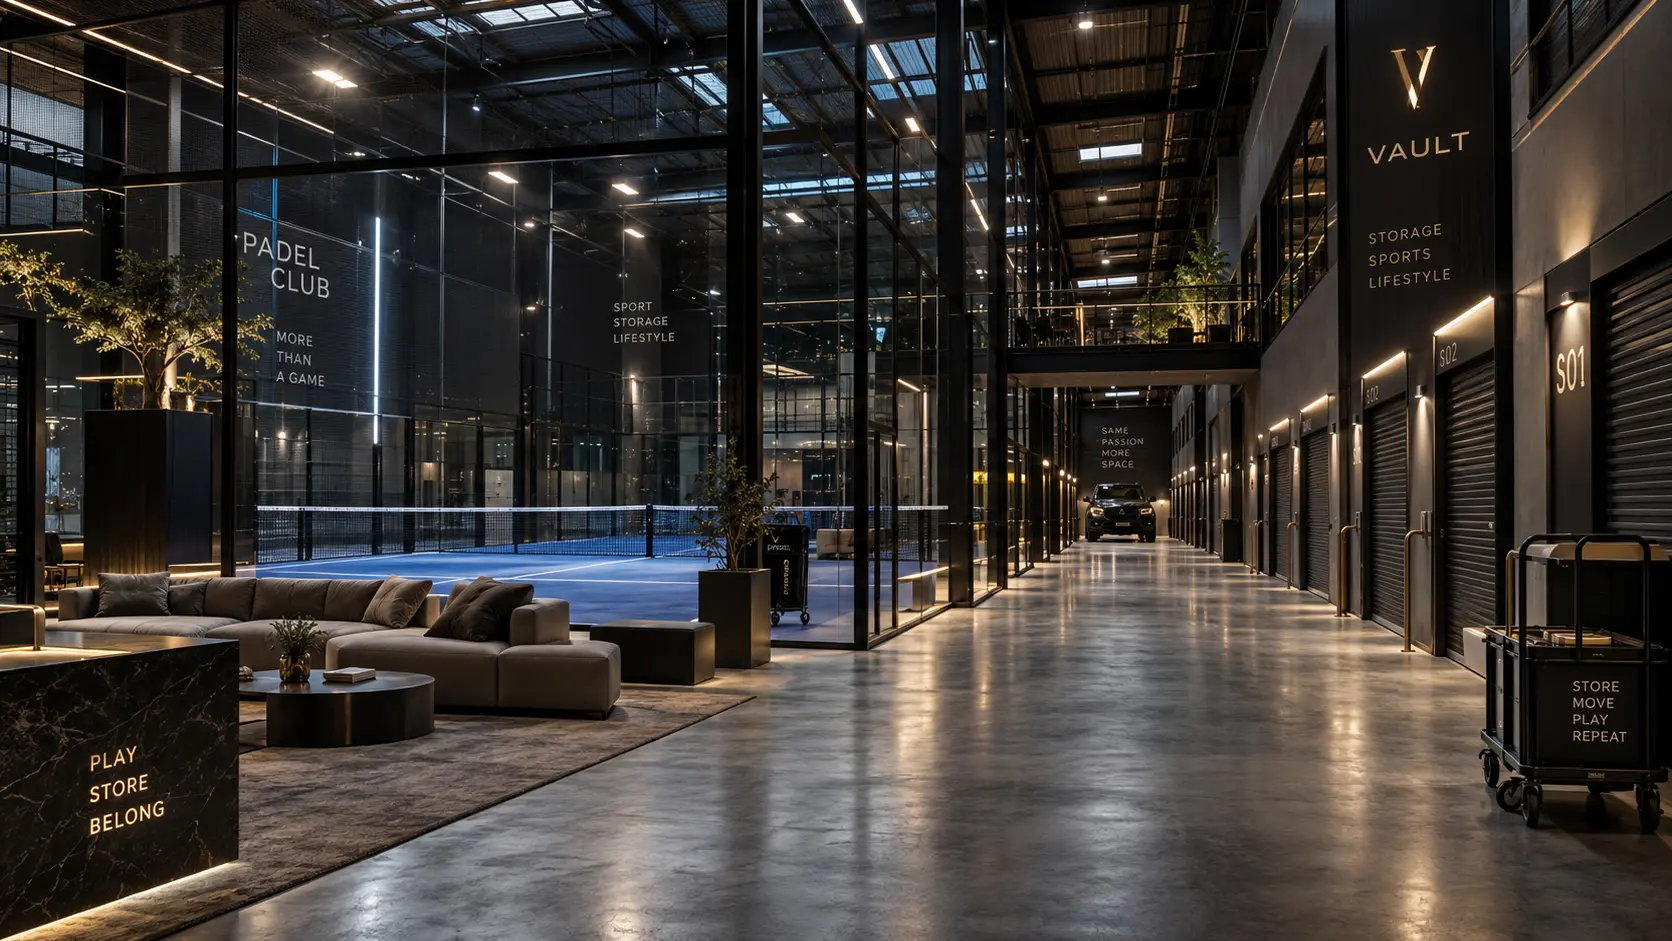
Todo el mundo quiere ingresos recurrentes. Hoy levantas una piedra en España y salen tres empresarios montando una nave de trasteros, un club de pádel indoor o comprando un edificio viejo para alquilarlo por habitaciones (coliving).
Sobre el Excel, los números son un escándalo. Rentabilidades de doble dígito, demanda disparada y un modelo de negocio que parece que funciona solo. Te vienes arriba y decides entrar al juego.
Pero entonces llega la hostia de realidad: el CAPEX.
La inversión inicial en compra, reforma integral, licencias, pistas de cristal, pladur, sistemas de domótica y climatización es salvaje. Estos negocios son auténticas incineradoras de liquidez antes de que entre por la puerta el primer cliente. Si intentas financiarlos con la mentalidad de ahorro tradicional del empresario español, estás firmando tu propia sentencia de muerte.
El cementerio de los promotores “a pulmón”
La historia se repite a diario en mi despacho. Tienes 300.000€ ahorrados y decides abrir tu primer local de trasteros. Te lo gastas absolutamente todo en la compra del bajo y la reforma. El negocio arranca, se llena en seis meses y es un éxito rotundo. Eres el rey del barrio.
Quieres abrir el segundo. Bajas a tu banco a pedir financiación porque tu negocio funciona. El director de la sucursal mira tu cuenta y te dice que estás descapitalizado, que tu CIRBE está al límite por la hipoteca del local, o peor aún, te pide que avales el nuevo préstamo con la casa de tus suegros.
Felicidades, acabas de chocar contra el techo de cristal.
Gastarte tu caja en financiar inmovilizado es la forma más rápida de estancar tu crecimiento. Mientras tú ahorras durante cuatro años con los beneficios del primer local para abrir el segundo, llegará un competidor que sabe apalancarse y abrirá diez centros de golpe en tu misma ciudad. Te van a barrer del mapa por velocidad y por chequera, no por tener mejores instalaciones que tú.
Por qué tu banco ve un sótano oscuro (y no ve tu negocio)
La banca tradicional española es alérgica a los nuevos modelos inmobiliarios. Cuando tú les presentas un plan de negocio brillante para un Rent to Rent o un Coliving premium, el algoritmo de riesgos de Madrid solo ve “un piso viejo”. Cuando les presentas un proyecto hiperrentable de última milla y trasteros, ven “un sótano sin ventanas”.
Los bancos no entienden de rentabilidades alternativas, solo entienden de ladrillo clásico y garantías hipotecarias desproporcionadas. Tratar de financiar un modelo de negocio de 2026 con una entidad diseñada para 1995 es frustrante y, sobre todo, carísimo en términos de coste de oportunidad.
Las 3 vías de capital institucional para escalar a lo bestia
Si quieres abrir cinco clubes de pádel en dos años o dominar el mercado de los trasteros en tu provincia, tienes que jugar con las reglas de los grandes fondos. Tienes que estructurar deuda alternativa. El capital institucional mira el rendimiento del activo y su viabilidad, no el color de tus ahorros personales.
Así es como destrozamos el techo de cristal:
1. Financiación de CAPEX y Equipamiento (La CIRBE virgen)
No compres las pistas de pádel panorámicas, los tornos de acceso ni los sistemas de climatización con el dinero de tu caja. Eso es de primero de quiebra. Utiliza líneas de Renting o Leasing Privado institucional. Las cuotas se pagan mes a mes con las propias reservas de tus clientes.
Como esta deuda se estructura fuera del circuito bancario, no mancha tu CIRBE. Tu capacidad para pedir pólizas de crédito tradicionales a tu banco se mantiene intacta para cubrir el circulante y los imprevistos reales.
2. Préstamos sobre flujos de caja futuros (Cash Flow Lending)
¿Ya tienes un local funcionando al 90% de ocupación? Eres una máquina de generar efectivo. Los fondos de deuda alternativa pueden darte la liquidez total para abrir el segundo local tomando como garantía los ingresos recurrentes que ya están generando tus clientes actuales.
Estás utilizando tu éxito presente para financiar tu expansión futura. Sin diluir tus acciones, sin meter socios parásitos y sin avalar con tu patrimonio personal.
3. Deuda Promotor Alternativa (La velocidad mata)
Encuentras la nave perfecta en un polígono clave para tu nuevo macrogimnasio. El precio es brutal, pero si esperas los tres meses que tarda el comité de riesgos de tu banco en aprobarte el préstamo hipotecario, otro inversor se te adelanta y te quita la nave.
La financiación institucional te da la liquidez rápida (Préstamo Puente o Deuda Senior) para comprar el activo de inmediato y ejecutar la obra, garantizando el préstamo contra el propio proyecto. Pagas más tipo de interés por la agilidad, sí, pero aseguras la ubicación que te va a hacer facturar millones.
O creces rápido o te conviertes en espectador
Los activos inmobiliarios alternativos son una carrera contrarreloj por el territorio. Los grandes fondos internacionales y los competidores apalancados ya están entrando en las ciudades españolas para comerse el pastel del pádel, las residencias de estudiantes y el self-storage.
Si insistes en operar solo con el dinero que tienes en el bolsillo y sometido a la lentitud de tu sucursal bancaria, te vas a quedar como un operador residual de barrio.
Si tienes un proyecto sólido para escalar tu modelo intensivo en CAPEX y necesitas levantar capital sin arriesgar tu patrimonio ni vaciar tu caja, descarga nuestra guía táctica en la web o ponte en contacto directo. Analizamos tu viabilidad sin la miopía de un banco tradicional.