Coste de oportunidad
El coste oculto de no financiarse: Cuánto EBITDA pierdes por ser leal a tu sucursal
Por David Alarcón
•Lectura: 4 min
Por qué esperar al crédito bancario puede destruir más EBITDA que el coste financiero de la deuda institucional.
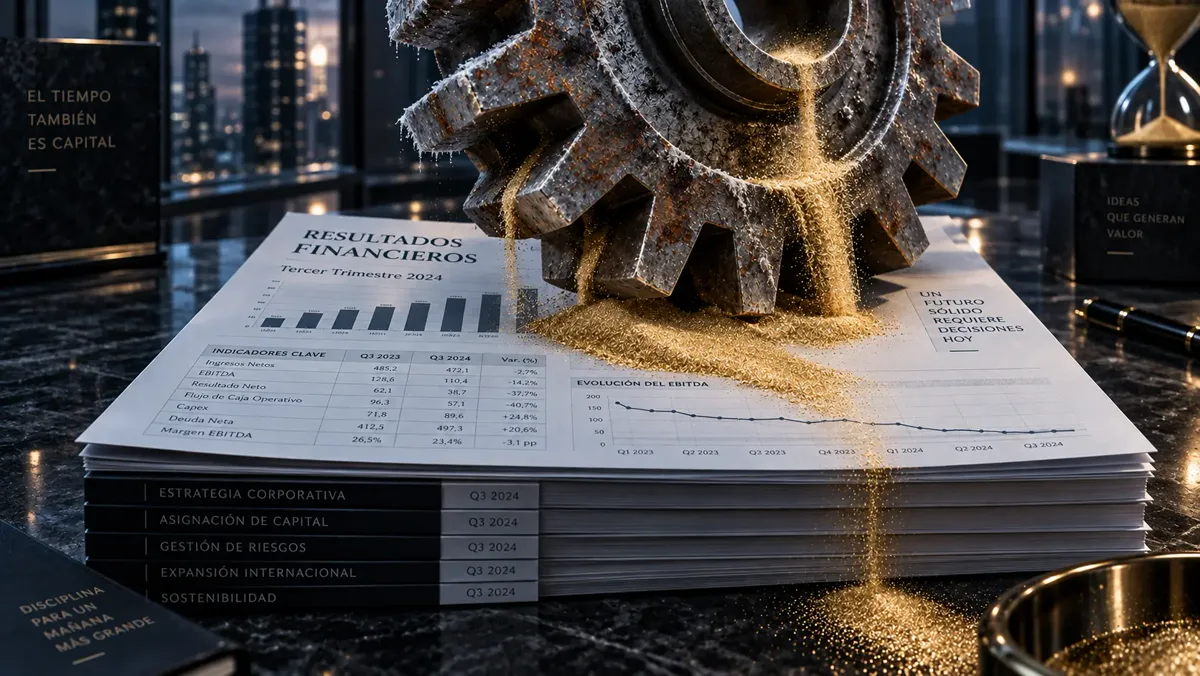
Pregúntale a cualquier CFO cuál es el coste de su deuda y te responderá automáticamente con un porcentaje: “El 4,5%”. Es la respuesta de manual. Pero si le preguntas cuánto dinero está perdiendo su compañía por no tener esa liquidez desbloqueada hoy mismo, el silencio suele ser sepulcral.
En Corporate Finance, el dinero más caro no es el que pagas a un fondo de deuda privada al 8% o al 9%. El dinero más caro es el que dejas de ingresar porque tu banco te obliga a esperar seis meses para aprobar una línea de crédito.
Es hora de dejar de mirar el tipo de interés y empezar a medir el coste de oportunidad.
La miopía del tipo de interés bancario
Imagina que tu empresa industrial necesita 1,5 millones de euros de circulante para acometer la compra de maquinaria pesada (CAPEX) que reducirá tus costes operativos y aumentará tu EBITDA en 400.000€ anuales.
Vas a tu banco de toda la vida. Te prometen un atractivo 4% de interés. El problema es que te exigen garantías personales, te piden paralizar la operación hasta que se actualice la CIRBE del trimestre y el comité de riesgos retrasa la firma cuatro meses.
Durante esos cuatro meses, tu línea de producción sigue siendo ineficiente. Has dejado de ganar la parte proporcional de esos 400.000€ de nuevo EBITDA. Además, tu competidor, que se financió con capital alternativo en cuatro semanas, ya ha instalado la maquinaria y está absorbiendo tu cuota de mercado.
¿De verdad crees que ese 4% bancario te ha salido barato?⚡ Calcula si esperar a tu banco está destruyendo EBITDA. Analiza una estructura alternativa →
El cálculo real: Interés vs. Retorno de Inversión (ROI)
El mercado de Direct Lending y deuda institucional no compite en precio con la sucursal de la esquina. Compite en viabilidad, velocidad y apalancamiento estratégico.
Un fondo de deuda privada puede estructurar esa inyección de 1,5 millones de euros al 9% de interés. Matemáticamente, el coste financiero es mayor. Pero el capital se libera en cuatro semanas, sin pignorar tu patrimonio y sin tocar tu pool bancario tradicional.
El cálculo real que hace un directivo de alto nivel es el siguiente:
Retorno operativo
Si inyectar capital al 9% me permite generar un retorno operativo (ROI) del 15% o proteger un contrato estratégico millonario, la deuda se paga sola y el negocio escala.
Ventana de oportunidad
Si me quedo esperando al banco al 4% y pierdo la ventana de oportunidad, el coste real es la pérdida de competitividad.
La liquidez no se mendiga, se estructura
Ser leal a un banco que frena tu crecimiento es un suicidio empresarial silencioso. Las grandes corporaciones no condicionan sus adquisiciones, sus fusiones (M&A) o su expansión internacional a los tiempos de un comité de riesgos burocratizado.
Si tu modelo de negocio es solvente, la caja es fuerte y el mercado demanda tu producto, el capital siempre está disponible. La deuda alternativa es la herramienta que utilizan los líderes del sector para comprar velocidad y certidumbre.
Audita hoy mismo si el límite de tu crecimiento lo está marcando tu mercado, o si lo está marcando tu director de sucursal.
Guía gratuita
Financiación Corporativa: No es sexy, pero funciona.
El manual táctico para crecer y blindar tu caja cuando tu banco tradicional dice “basta”.
Descargar Guía y Proteger mi Caja